Delta neutral
Arbitraje de funding rate: por qué la entrada decide el beneficio
Long en un exchange, short de la misma moneda en otro, cobras el funding y te olvidas del precio. Esa es la promesa del arbitraje de funding rate, y sobre el papel funciona. Luego miras la cuenta dos semanas después: la columna de funding ha estado en verde todo el tiempo y el PnL está plano o en rojo. El funding era real. El dinero se fue al entrar.
- El arbitraje de funding mantiene un long y un short de la misma moneda en dos exchanges. Los movimientos de precio se compensan y la diferencia entre los dos funding es el ingreso.
- Lo que pagas al entrar (comisiones, el gap de precio entre los exchanges y el slippage) puede costar semanas de funding recuperarlo.
- La entrada decide el resultado: abrir con el gap a tu favor, en libros con profundidad suficiente para tu tamaño y con las dos patas exactamente del mismo tamaño.
Qué es el arbitraje de funding rate
Los futuros perpetuos no vencen, así que los exchanges mantienen su precio cerca del spot con el funding: un pago periódico entre longs y shorts. Cuando el funding es positivo, los longs pagan a los shorts; cuando es negativo, los shorts pagan a los longs. Cada exchange fija su propia tasa, así que la misma moneda puede pagar un funding muy distinto en dos exchanges a la vez.
El arbitraje de funding rate, también llamado funding delta neutral, abre la pata que cobra la tasa más alta y la cubre con la pata contraria en el otro exchange. Si el precio sube, una pata gana lo que pierde la otra. Lo que queda es la diferencia entre los dos funding.
Qué hace un bot delta neutral básico
Envía una compra a mercado en el exchange A y una venta a mercado en el exchange B, con todo el tamaño, y da la posición por cubierta. Así se salta las cuatro cosas que deciden si la operación gana dinero.
Las cuatro cosas que deciden el resultado
1. El gap entre los dos precios
La misma moneda casi nunca cotiza exactamente al mismo precio en dos exchanges. Compra la pata long a 100,10 $, vende el short a 100,00 $ y habrás abierto con un gap de −0,10%. Cuando los dos precios convergen, ese 0,10% sale de tu bolsillo. Ábrelo al revés, con el short vendido por encima del long, y la convergencia te paga a ti.
Un bot que abre al instante se queda con el gap que haya en ese segundo, sin mirar hacia dónde apunta. Y un gap calculado con el precio mark o el precio medio siempre parece mejor que el que vas a conseguir, porque compras en el ask y vendes en el bid.
Abierto a −0,10%
La convergencia te cuesta 10 $ por cada 10.000 $.
Abierto a +0,10%
La convergencia te paga 10 $ por cada 10.000 $.
Mejor ask (donde compras)Mejor bid (donde vendes)Tu ejecución
2. El libro de órdenes
Una orden a mercado de 10.000 $ en BTC apenas mueve el libro. La misma orden en un perp más pequeño, en un exchange más pequeño, puede comerse varios niveles de precio. Ese slippage lo pagas en las dos patas, una vez al abrir y otra al cerrar. Y los funding más altos suelen aparecer justo en esos mercados con poca liquidez.
Libro con poca profundidad
Precio medio 100,15 $: un 0,15% por encima del mejor ask.
Libro profundo
Precio medio 100,02 $: un 0,02% por encima del mejor ask.
Lo que se lleva una compra a mercado de 10.000 $Lo que queda en el libro
3. Una pata se ejecuta y la otra no
Dos exchanges son dos APIs, cada una con sus reglas. Una orden se ejecuta y la otra se rechaza: por debajo del tamaño mínimo, un tamaño que no respeta el paso del lote, margen insuficiente, un límite de peticiones o un fallo del exchange. Ahora tienes un long o un short descubierto, justo lo que esta estrategia existe para evitar.
Incluso cuando las dos se ejecutan, cada exchange redondea el tamaño a su propio paso. Las dos cantidades pueden salir distintas, y esa diferencia es exposición direccional.
Caso 1: una pata rechazada
Caso 2: las dos ejecutadas, distinto redondeo
4. El funding cambia
El APR de un screener es la última tasa, anualizada. Los picos se desinflan, a veces en horas y a veces antes de que la posición haya recuperado lo que costó abrirla.
Los números: la misma operación, dos entradas
Cifras ilustrativas: 10.000 $ en cada pata, funding neto del 15% APR y una comisión taker del 0,045% por ejecución. Funding cobrado: unos 4,11 $ al día.
| Entrada descuidada | Entrada cuidada | |
|---|---|---|
| Comisiones taker al abrir y cerrar las dos patas | 18 $ | 18 $ |
| Gap de entrada | −0,10%: cuesta 10 $ | +0,10%: paga 10 $ |
| Slippage al entrar | 0,15% por pata: 30 $ | Unos 4 $ |
| Total | 58 $ | 12 $ |
| Días de funding para recuperarlo | Unos 14 | Unos 3 |
Si la tasa se da la vuelta el día 5, la entrada descuidada cierra en pérdidas y además paga el slippage de salida. La moneda y el funding son los mismos en los dos casos. La única diferencia es la entrada.
Funding cobradoEntrada descuidada: 58 $Entrada cuidada: 12 $
Prueba con tus números
Las comisiones cuentan cuatro ejecuciones: abrir y cerrar las dos patas. El slippage cuenta solo la entrada. Un gap positivo significa que el short se vendió por encima del long.
Cómo entra el bot Delta Neutral de MyLiquidBot
Construimos el bot Delta Neutral de MyLiquidBot alrededor de la entrada, porque es ahí donde estas operaciones se ganan o se pierden.
- Mide el gap con precios a los que se puede operar. La pata long se valora a su ask y la short a su bid. Tú fijas un gap objetivo y el bot lo espera, comprobándolo cuatro veces por segundo.
- Abre por tramos. Cada tramo lleva la misma cantidad en las dos patas, redondeada a un tamaño que aceptan los dos exchanges y por encima del mínimo de cada uno, para que las dos ejecuciones coincidan.
- Lee los dos libros de órdenes antes de cada tramo y solo cuenta la profundidad que está dentro de tu gap objetivo. Si el libro está flojo, el bot espera a que haya liquidez en lugar de pagarla.
- Hace una última comprobación. Con las dos órdenes listas, vuelve a leer el gap. Si ha caído por debajo de tu objetivo, no se envía nada.
- Envía las dos patas a la vez.
- Mantiene las patas iguales. Si una acaba siendo mayor, el bot la reequilibra antes de hacer nada más. Si un exchange rechaza una pata una y otra vez mientras abre, el bot recorta la otra para igualarla en lugar de perseguir el precio, y te avisa en menos de 30 segundos. Nunca envía una orden nueva mientras otra anterior siga sin confirmar.
El cierre también funciona con el gap. Fijas un objetivo de cierre y el bot espera a que el gap vuelva a él, o sales al momento con Cerrar ya.
Qué controlas tú
Compara tus exchanges muestra las combinaciones de funding entre los exchanges que tienes conectados. Para cada una enseña el APR de funding, el gap orientativo, el volumen de 24 h (con un aviso si es bajo) y el Neto 7d: el funding menos las comisiones de abrir y cerrar las dos patas, junto a las horas de funding que hacen falta para cubrirlas. Puedes hacer un backtest con tu propio tamaño sobre el historial de funding registrado antes de arriesgar nada.
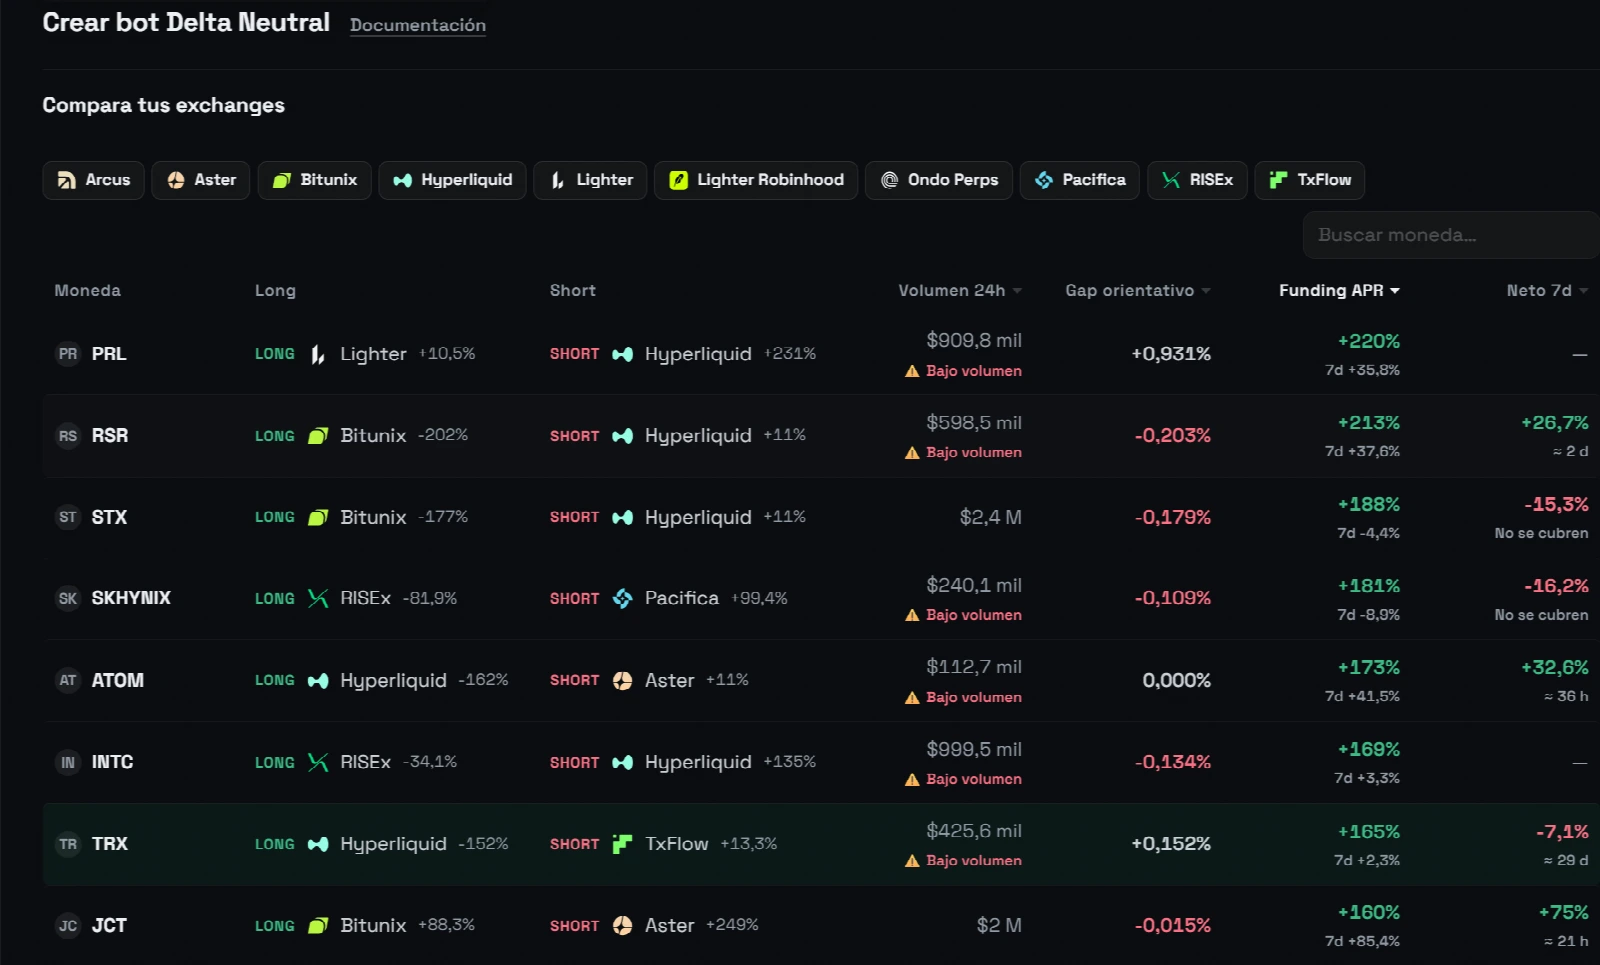
Después eliges:
- exchange, mercado y dirección de cada pata (perp + perp, o spot + perp)
- apalancamiento, y margen cruzado o aislado, en cada pata
- cómo se reparte el capital entre las dos patas
- un gap objetivo de entrada, o Abrir ya si solo te importa el funding
- un gap objetivo de cierre, o Cerrar ya
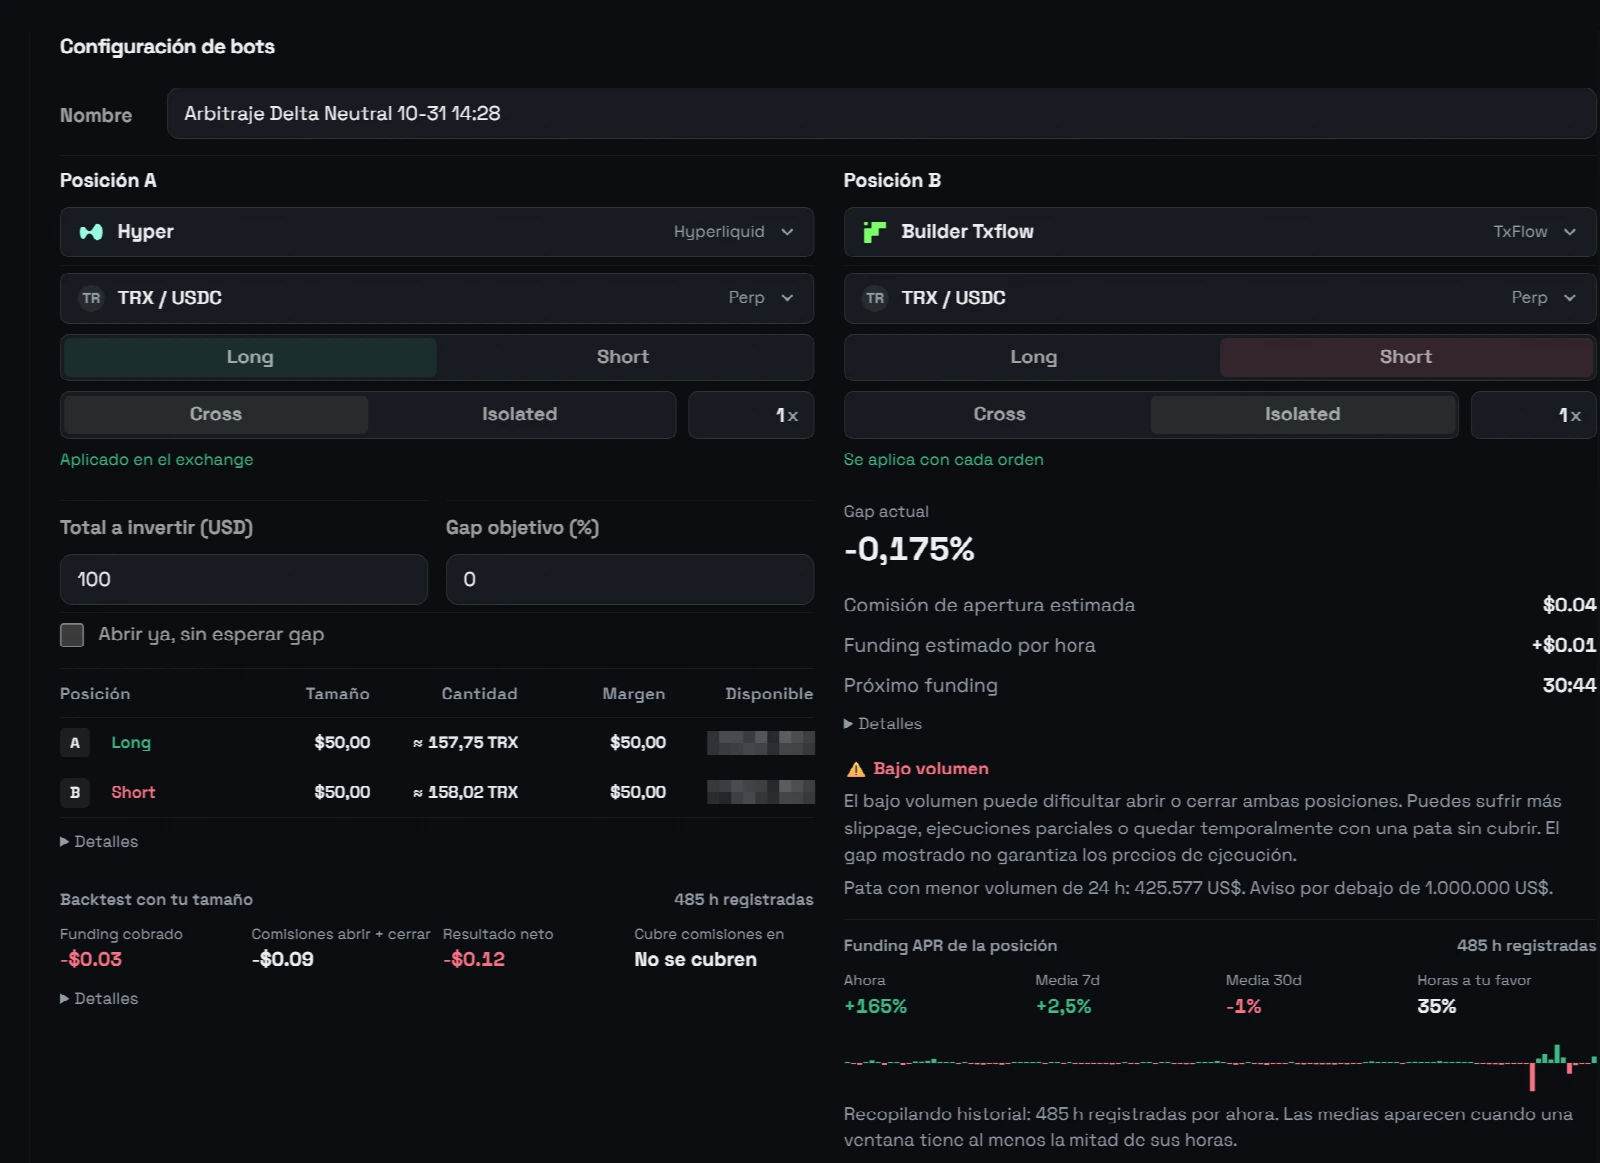
Con el bot en marcha puedes añadir capital, cerrar un 25%, 50%, 75% o la parte que quieras, y ajustar los objetivos de gap desde la página del bot. El beneficio por gap, el funding cobrado y las comisiones se muestran por separado, para que veas de dónde sale exactamente el resultado.
Mientras hay posiciones abiertas, el bot revisa los dos exchanges cada pocos minutos y te avisa si desaparece una pata, si las patas se desequilibran o si una pata perp se acerca a menos de un 15% de su precio de liquidación.
Exchanges compatibles: Hyperliquid, Lighter (incluida Robinhood Chain), Aster, Bitunix, Pacifica, Ondo Perps, RISEx, Arcus y TxFlow. Las patas spot están disponibles en Hyperliquid y Aster.
Comisiones
Cada pata abre y cierra con órdenes a mercado, así que paga la comisión taker del exchange en cada ejecución. Esas comisiones ya están incluidas en el Neto 7d y en el backtest. Delta Neutral tiene su propia comisión de MyLiquidBot, que aparece en la página de Comisiones.
Promoción Delta Neutral: sin comisión de MyLiquidBot por ahora. Las comisiones del exchange siguen aplicándose.
Riesgos a tener en cuenta
Delta neutral no es lo mismo que sin riesgo. El funding puede ponerse en tu contra. Una pata apalancada puede liquidarse si el precio se mueve mucho, aunque la otra pata vaya en beneficio, porque ese beneficio está en otro exchange. Y un exchange puede caerse mientras tienes una posición abierta. Dimensiona cada pata para que aguante un movimiento grande y mantén los avisos activados.
Preguntas frecuentes
¿El arbitraje de funding rate es libre de riesgo?
No. Los movimientos de precio se compensan, pero las comisiones, el gap de entrada, el slippage, un cambio de funding o la liquidación de una pata apalancada pueden dejar el resultado en negativo.
¿Qué es el gap de entrada?
La diferencia entre el precio al que vendes el short y el precio al que compras el long, medida con precios a los que realmente se puede operar (bid y ask) y expresada en porcentaje. Si es positivo, el short se vendió por encima del long y la convergencia de los dos precios te paga.
¿Cuánto se tarda en recuperar el coste de entrada?
Divide el coste total de abrir y cerrar entre el funding que cobras al día. En el ejemplo de arriba, unos 3 días con una entrada cuidada y 14 con una descuidada. La calculadora lo hace con tus números.
¿Puede una de las patas ser spot?
Sí. En MyLiquidBot las patas spot están disponibles en Hyperliquid y Aster, emparejadas con una pata perp en el otro exchange.